Comptabilité d’une agence OFM : obligations et méthode en France
Publié le · 8 min de lecture
En résumé
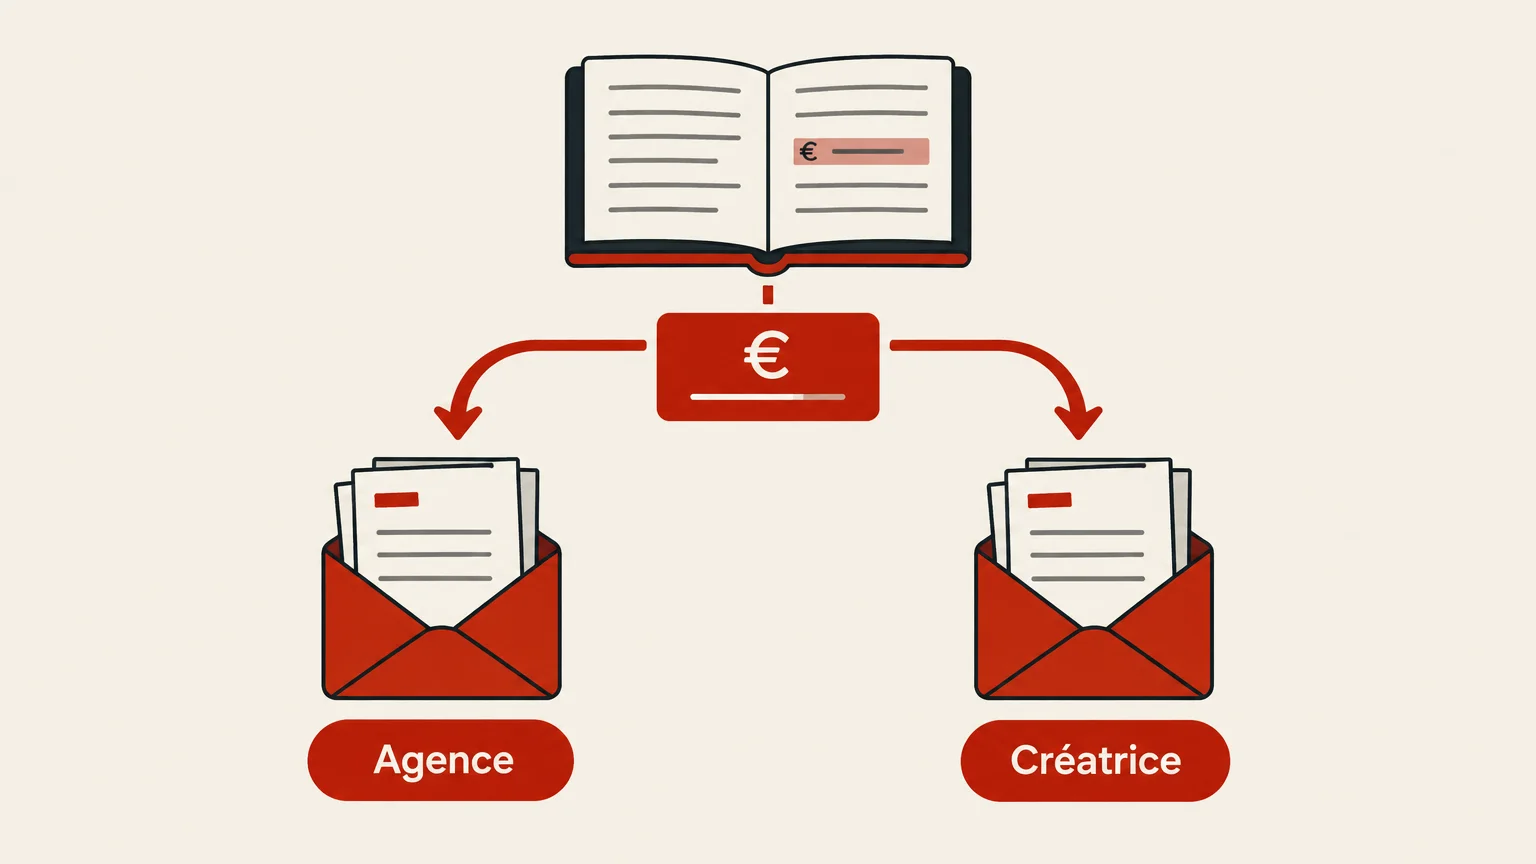
La comptabilité d’une agence OFM dépend de son statut et de son rôle contractuel. Elle doit distinguer ses recettes des sommes revenant aux créatrices, rapprocher commissions, dépenses, remboursements et virements, puis appliquer le régime de TVA adapté. Un outil facilite le suivi, mais ne remplace ni les justificatifs ni l’accompagnement d’un expert-comptable.
Sommaireafficher
Que représente réellement le chiffre d’affaires d’une agence lorsque les fans paient pour le contenu d’une créatrice ? En France, la réponse dépend du statut choisi, des contrats, de la facturation et du circuit des paiements. Une comptabilité organisée doit rendre chaque flux vérifiable, au-delà du seul solde bancaire. Pour cadrer le volet fiscal, nous détaillons aussi la Gestion de la TVA pour une agence OFM, en distinguant l’agence, la créatrice et la plateforme.
Le suivi doit également intégrer les évolutions de facturation. Le calendrier de facturation électronique publié par Service-Public prévoit la réception des factures électroniques par toutes les entreprises depuis le 1er septembre 2026, tandis que l’obligation d’émission des PME et micro-entreprises est prévue au 1er septembre 2027. L’agence a donc intérêt à organiser dès maintenant ses factures et ses données de paiement.
Quel statut détermine les obligations comptables ?
Deux agences qui gèrent des créatrices peuvent avoir des obligations différentes si l’une exerce en entreprise individuelle et l’autre en société. Le statut juridique, le régime fiscal et la situation de TVA déterminent les documents à établir et les comptes à tenir. L’embauche de chatteurs ou le recours à des prestataires ajoute aussi des flux à justifier.
Commencez par faire valider trois éléments avec un expert-comptable : qui contracte avec les créatrices, qui facture la commission de l’agence et qui encaisse les paiements des fans. Ces réponses évitent de traiter automatiquement l’ensemble des ventes comme le chiffre d’affaires propre de l’agence. Le contrat, les factures et le circuit réel des fonds doivent raconter la même histoire.
La comptabilité d’une agence de créatrices doit ensuite séparer les comptes bancaires professionnels des opérations personnelles et conserver une piste pour chaque encaissement et dépense. La fiscalité de l’agence OFM ne se déduit donc pas du seul nom de l’activité : elle suit le statut retenu et la manière dont l’agence intervient réellement.
Suivre les flux sans confondre les revenus
Prenons une vente réalisée pour une créatrice : le relevé de suivi doit permettre de retrouver le montant payé, les frais ou commissions applicables, la part due à la créatrice, la part revenant à l’agence et le montant effectivement versé à chacune. En cas de remboursement ou d’annulation, l’écriture de suivi doit également expliquer l’écart entre la vente initiale et le virement final.
Un rapprochement régulier peut être organisé dans un tableau ou un logiciel comptable avec une ligne par opération. Notez au minimum la date, la créatrice concernée, le montant brut, les commissions, la TVA applicable, les remboursements, la date de disponibilité et la référence du justificatif. Une vérification mensuelle entre ce registre, les relevés de plateforme et le compte bancaire aide à repérer les écarts avant la clôture.
Les modalités convenues entre l’agence et la créatrice doivent être écrites et compréhensibles : pourcentage, assiette de calcul, dépenses éventuellement partagées, périodicité des paiements et traitement des remboursements. Pour préciser les éléments à séparer dans ce calcul, consultez notre article Gérer les revenus et les parts de l’agence et de la créatrice. Ce suivi opérationnel ne décide pas à lui seul du traitement comptable, qui dépend aussi des contrats et des factures.
TVA pour une agence OFM : identifier les opérations
Avant de calculer la TVA, distinguez les prestations de l’agence, les ventes réalisées par les créatrices et les éventuelles commissions d’intermédiation. Il faut établir qui fournit chaque prestation, à qui elle est facturée et dans quel pays se trouve le client professionnel. Le régime de l’agence ne se confond pas nécessairement avec celui de chaque créatrice qu’elle accompagne.
Les règles dépendent du régime de TVA choisi et de la nature de l’activité. La page des régimes de TVA, mise à jour le 21 mai 2026, distingue notamment la franchise en base, le régime simplifié et le régime réel normal. Pour les prestations de services, elle indique un seuil de 37 500 € et un seuil majoré de 41 250 €. L’application de ces seuils suppose de qualifier correctement l’activité et la situation de l’entreprise.
Dans les opérations traitées par notre plateforme, la gestion administrative de la TVA s’adapte aux situations décrites : franchise en base pour certaines micro-entrepreneuses françaises sans numéro de TVA, TVA française pour une entreprise française assujettie, autoliquidation pour une entreprise de l’Union européenne disposant d’un numéro de TVA, ou exonération pour une créatrice hors Union européenne. Pour comprendre le régime lié à la part de la créatrice, consultez aussi Comprendre la TVA pour une créatrice de contenu. Ces éléments ne dispensent pas l’agence de faire vérifier ses propres obligations.
Justificatifs et outils : garder une piste d’audit
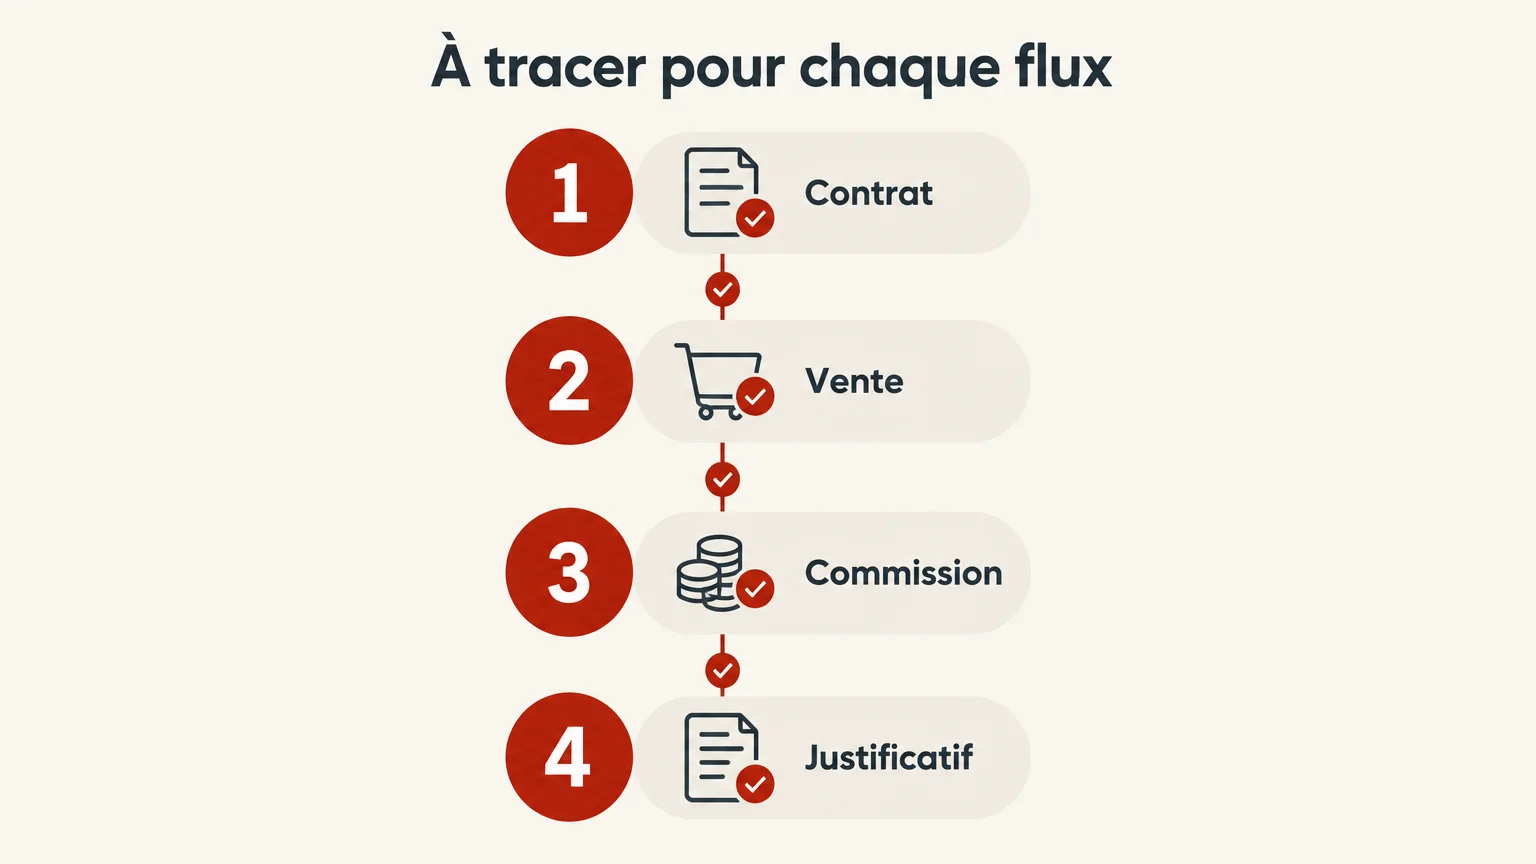
À la clôture d’un mois, chaque montant enregistré doit pouvoir être relié à une pièce : contrat, facture, relevé de paiement, justificatif de dépense ou preuve de remboursement. Classez ces documents par exercice et par créatrice, avec une convention de nommage stable. Une recherche par date ou référence de transaction doit permettre de retrouver rapidement l’opération correspondante.
Le BOFiP précise, dans sa doctrine publiée le 1er juillet 2026, que les bénéficiaires de la franchise en base de TVA restent tenus de conserver un livre-journal quotidien des recettes et un registre récapitulatif des achats, appuyés par des factures et autres justificatifs. La doctrine du BOFiP concerne ce régime précis : elle ne remplace pas la vérification des obligations applicables aux autres statuts.
Un outil de gestion peut centraliser les ventes et fournir des exports pour faciliter le rapprochement, mais il ne remplace pas le logiciel comptable ni l’expert-comptable. Vérifiez que chaque donnée utile peut être rapprochée d’un justificatif et que les écritures sont conservées dans un format exploitable. Les factures, contrats et relevés restent la base de la traçabilité comptable.
Comment Reveal facilite le suivi opérationnel
Quand plusieurs créatrices et chatteurs interviennent, l’agence a besoin de suivre les revenus sans perdre l’origine de chaque vente. Dans notre espace agence, les statistiques peuvent être consultées par créatrice et par chatteur, les ventes sont attribuées à la personne qui les a réalisées et le partage convenu avec la créatrice est automatisé. Les outils d’agence comprennent aussi un export CSV, des accès différenciés et la gestion administrative de la TVA selon les situations prises en charge.
Le split automatique permet à l’agence et à la créatrice de recevoir directement leurs parts, sans refacturation entre elles dans les cas décrits. Il clarifie les flux de paiement, mais ne transforme pas l’espace de gestion en service de comptabilité : le traitement des recettes, charges et déclarations de l’agence reste à organiser selon son statut. Les détails de notre espace dédié aux agences de créatrices présentent ces fonctions de suivi.
Au 31 août 2026, plus de 700 agences, 2 000 créatrices et 350 000 fans étaient inscrits sur Reveal. Si l’agence parraine des créatrices, elle peut aussi recevoir 5 % à vie sur les ventes hors TVA de ses filleules ; ce flux doit être identifié séparément dans son suivi financier. Les résultats opérationnels de la plateforme aident à documenter l’activité, tandis que la comptabilité générale reste du ressort de l’agence et de son accompagnement comptable.
Une méthode fiable pour suivre les comptes
Pour structurer la comptabilité d’une agence OFM, partez du statut et des contrats, séparez les revenus de l’agence des sommes dues aux créatrices, puis rapprochez chaque opération de sa facture et de son paiement. Faites confirmer le régime de TVA et les écritures par un expert-comptable. Un outil de gestion peut rendre le suivi plus lisible, à condition de conserver les justificatifs et de ne pas le confondre avec une comptabilité complète.
Lancez-vous et créez un compte sur Reveal
Lorsque votre agence suit plusieurs créatrices, réunir les statistiques, l’attribution des ventes et les paiements dans un même espace facilite le contrôle des flux. Le partage automatique des revenus et la gestion administrative de la TVA peuvent compléter votre organisation, sans remplacer vos obligations comptables ni l’avis de votre expert-comptable.
Notre espace agence inclut le CRM, les scripts, les statistiques par créatrice et par chatteur, l’export CSV et des droits d’accès distincts, sans abonnement séparé pour ces outils. Pour mettre en place ce suivi dans votre activité, créez un compte agence sur Reveal.
Questions fréquemment posées
Une agence OFM doit-elle avoir un expert-comptable ?
Le choix d’un expert-comptable dépend de la situation de l’agence et de la complexité de ses opérations. Son accompagnement est particulièrement utile pour valider le statut, les contrats, la TVA et le traitement des commissions.
La totalité des ventes des créatrices constitue-t-elle le chiffre d’affaires de l’agence ?
Ne le présumez pas : le traitement dépend du rôle de l’agence, des contrats, de la facturation et du circuit de paiement. Faites valider le périmètre des recettes de l’agence par un professionnel.
Le régime de TVA de l’agence est-il le même que celui des créatrices ?
Pas nécessairement, car chaque entreprise doit examiner sa propre situation et ses opérations. Distinguez les prestations de l’agence de celles réalisées par les créatrices avant de déterminer le traitement applicable.
Un espace de gestion remplace-t-il le logiciel comptable ?
Non, il sert au suivi opérationnel des ventes, des parts et des équipes, tandis que la comptabilité répond à d’autres exigences. Chez Reveal, l’espace agence regroupe notamment les statistiques par créatrice et par chatteur, le split automatique et la gestion administrative de la TVA.
Quels justificatifs faut-il organiser pour chaque paiement ?
Reliez chaque flux à son contrat, à la facture concernée, au relevé de paiement et, le cas échéant, au justificatif de dépense ou de remboursement. Un classement régulier par période et par créatrice accélère les rapprochements et les vérifications.