Gestion de la TVA d’une agence OFM en France en 2026
Publié le · 10 min de lecture
En résumé
La TVA d’une agence OFM dépend de la nature de sa commission, du statut des parties et du pays d’établissement de la créatrice. Il faut distinguer les revenus versés par une plateforme, la prestation de management et le partage agence créatrice. Une organisation adaptée des factures, justificatifs et virements réduit les risques d’erreur.
Sommaireafficher
Une agence peut générer des ventes importantes tout en conservant une gestion de TVA mal structurée. La difficulté vient souvent d’une confusion entre les revenus de la créatrice, la commission de l’agence et les flux traités par la plateforme. Pour cadrer votre activité, commencez par distinguer la gestion de la TVA d’une agence OFM de la gestion commerciale des comptes. Notre guide pour créer une agence OFM en France aide également à poser les bases juridiques et opérationnelles du projet.
En pratique, l’agence doit répondre à trois questions : qui est le client de chaque prestation, qui émet la facture et qui collecte la TVA ? Les règles françaises applicables aux prestations entre professionnels prévoient notamment des mécanismes d’autoliquidation lorsque le prestataire ou le client est établi dans un autre pays. La fiche fiscale officielle de l’administration précise les principales modalités de facturation et de déclaration.
Qui facture quoi dans une agence OFM ?
Imaginez une agence française qui accompagne une créatrice également établie en France. La créatrice vend du contenu à ses fans, tandis que l’agence fournit une prestation de management, de chatting, d’acquisition ou de gestion opérationnelle. Ces deux flux ne doivent pas être confondus, même lorsqu’ils sont calculés à partir des mêmes ventes.
La commission d’agence correspond généralement à la rémunération de l’agence pour ses services. Elle doit être documentée par un contrat précisant le pourcentage, l’assiette retenue, la période concernée, les prestations incluses et le moment où la commission devient exigible. Le contrat ne remplace pas la facture, mais il permet de justifier la logique économique du montant facturé.
Si l’agence française est redevable de la TVA et facture une créatrice française assujettie, elle applique en principe la TVA française sur sa prestation. Si l’agence bénéficie de la franchise en base, elle ne facture pas la TVA, mais elle ne récupère pas non plus celle supportée sur ses dépenses professionnelles.
Lorsque la créatrice est une professionnelle établie dans un autre pays de l’Union européenne, la facture peut relever de l’autoliquidation selon les conditions applicables. Pour une créatrice professionnelle située hors de l’Union européenne, la prestation peut être facturée sans TVA française, avec la mention appropriée. Chaque situation doit toutefois être confirmée à partir du statut réel de la créatrice et de son numéro de TVA.
Quels seuils de TVA surveiller en France en 2026 ?
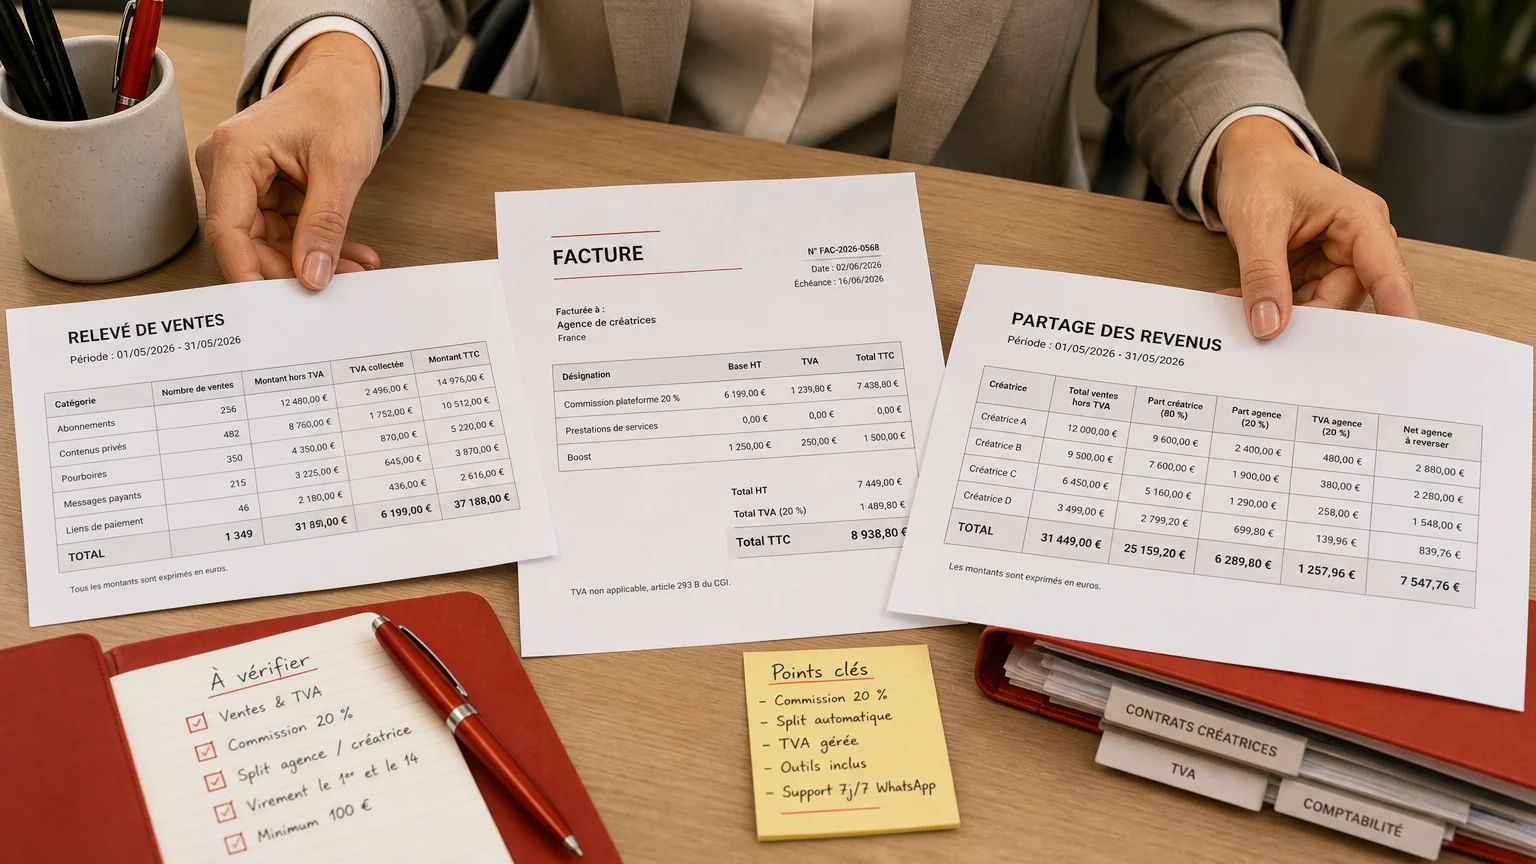
Une agence peut être en société, en entreprise individuelle ou en micro-entreprise. Le statut juridique ne suffit donc pas à déterminer le traitement de la TVA. Il faut examiner le chiffre d’affaires taxable, l’activité exercée, les clients facturés et les éventuelles opérations soumises à l’autoliquidation.
Pour les prestations de services, la franchise en base repose en 2026 sur un seuil de base de 37 500 euros et un seuil majoré de 41 250 euros. Le dépassement du seuil majoré peut entraîner l’application de la TVA dès le jour du dépassement, tandis que le dépassement du seuil de base produit généralement ses effets à compter de l’année suivante. Les seuils 2026 de Service Public doivent être distingués du plafond du régime micro, fixé à 83 600 euros pour les prestations de services en 2026.
Cette distinction est essentielle pour une agence OFM. Le plafond du régime micro concerne principalement le régime fiscal et social de l’entreprise, alors que la franchise en base concerne la facturation et la récupération de TVA. Une agence peut donc rester dans un régime micro tout en devenant redevable de la TVA, ou être assujettie sans collecter de TVA sur certaines opérations relevant de l’autoliquidation.
| Situation | Traitement à examiner | Point de vigilance |
|---|---|---|
| Agence française et créatrice française | TVA française sur la commission si l’agence est redevable | Contrat, facture et assiette de calcul |
| Agence française sous franchise en base | Facture sans TVA selon la mention applicable | Pas de récupération de la TVA sur les achats |
| Créatrice professionnelle établie dans l’Union européenne | Autoliquidation possible selon la situation | Vérification du numéro de TVA et déclaration adaptée |
| Créatrice professionnelle hors Union européenne | Facturation potentiellement hors TVA française | Lieu d’établissement et nature exacte du service |
Les prestations achetées auprès d’un prestataire étranger doivent également être surveillées. Une agence française peut devoir autoliquider la TVA sur certains services reçus, même lorsqu’elle bénéficie elle-même d’un régime simplifié. L’absence de TVA sur la facture du fournisseur ne signifie donc pas nécessairement l’absence d’obligation déclarative en France.
Pourquoi la plateforme ne règle pas toute la question ?
Le fan paie souvent la plateforme, ce qui donne l’impression que la créatrice vend directement au consommateur et que l’agence ne fait que recevoir une part du paiement. Fiscalement, cette lecture peut être incomplète. Il faut analyser les contrats, les conditions de vente, le rôle de la plateforme et la manière dont les paiements sont encaissés.
La Cour de justice de l’Union européenne a étudié le rôle d’une plateforme de services numériques dans l’affaire Fenix International. Dans cet arrêt, l’arrêt Fenix confirme l’importance de la présomption selon laquelle une interface peut agir en son propre nom pour le compte du prestataire dans certaines configurations.
Cette décision ne permet pas de déduire automatiquement le traitement applicable à toutes les plateformes de créateurs. Elle montre cependant pourquoi une agence doit séparer plusieurs niveaux d’analyse : les ventes réalisées auprès des fans, les revenus reversés à la créatrice, la commission de la plateforme et la commission de management.
Pour une activité présente sur plusieurs plateformes, conservez un relevé par plateforme. Il doit faire apparaître le montant brut des ventes, les commissions prélevées, les remboursements, les dates de validation, les virements reçus et les éventuelles factures disponibles. Ce suivi facilite la déclaration et permet d’identifier rapidement une différence entre le tableau de bord et le compte bancaire.
Comment sécuriser le split entre l’agence et la créatrice ?
Le partage des revenus devient sensible lorsque l’agence travaille avec plusieurs créatrices et plusieurs chatteurs. Il faut pouvoir relier chaque vente à une créatrice, à une période, à un montant brut, à une commission éventuelle et à la part revenant à chaque partie.
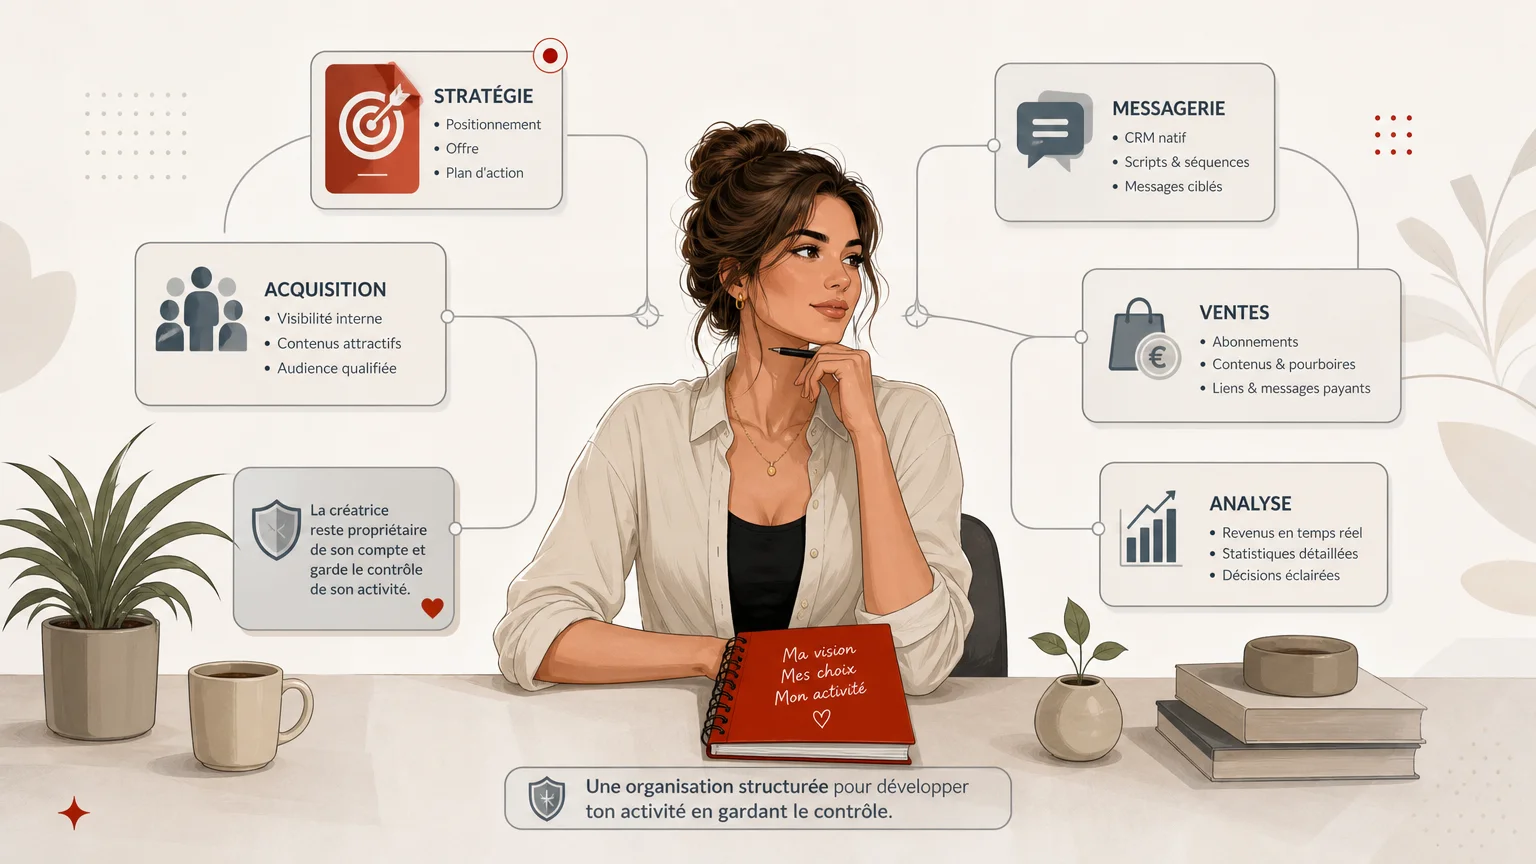
Dans notre Espace Reveal pour agences, le split des revenus est automatisé selon le pourcentage convenu entre l’agence et la créatrice. Chacune reçoit directement sa part par virement, sans refacturation entre les deux parties, et la TVA est gérée sur les deux parts dans les situations prévues par la plateforme. Cette organisation ne remplace pas l’analyse de votre situation fiscale, mais elle réduit les rapprochements manuels.
Les outils d’agence sont inclus sans abonnement séparé. Vous pouvez suivre les ventes par créatrice et par chatteur, utiliser un CRM natif, conserver l’historique d’achat des fans, gérer des droits d’équipe distincts et exporter les données nécessaires au suivi comptable. Pour comparer les solutions disponibles, consultez aussi notre sélection des meilleurs logiciels pour une agence OFM et notre analyse des meilleurs CRM pour agence OFM.
Reveal émet les factures et applique le traitement administratif correspondant aux cas prévus : franchise en base pour une micro-entrepreneuse française sans numéro de TVA, TVA française pour une entreprise française assujettie, autoliquidation pour une entreprise de l’Union européenne disposant d’un numéro de TVA, ou exonération pour une créatrice établie hors de l’Union européenne. Les modalités doivent être renseignées correctement et vérifiées lorsqu’un statut change.
Au 31 août 2026, notre écosystème rassemblait plus de 2 000 créatrices, 700 agences et 350 000 fans inscrits. Les agences et les créatrices peuvent également bénéficier de notre programme de parrainage, qui prévoit 5 % à vie sur les ventes hors TVA des créatrices parrainées.
Quels contrôles mettre en place chaque mois ?
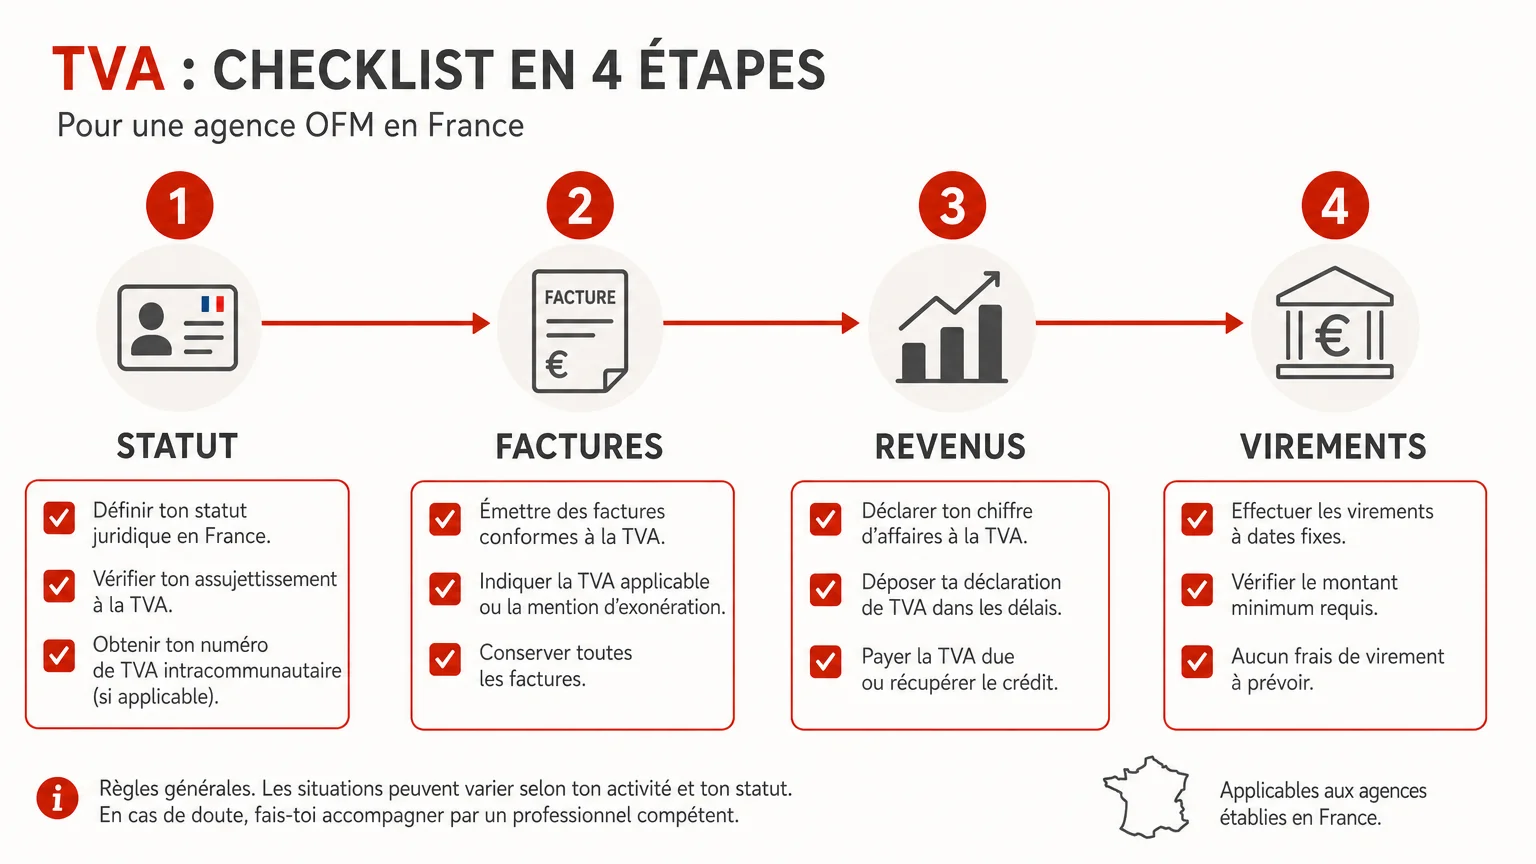
Une bonne gestion ne consiste pas seulement à déposer une déclaration. Elle repose sur un contrôle régulier des informations qui alimentent la déclaration et la comptabilité.
- Vérifier le statut de chaque partie : pays d’établissement, forme juridique, assujettissement, franchise éventuelle et numéro de TVA.
- Rapprocher les factures : commission d’agence, prestations de chat, outils, publicité, sous-traitance et services achetés à l’étranger.
- Contrôler les ventes : montant brut, remboursements, ventes validées, commissions de plateforme et revenus effectivement disponibles.
- Documenter le split : pourcentage convenu, montant attribué à l’agence, montant attribué à la créatrice et date du virement.
- Archiver les justificatifs : contrats, factures, exports CSV, relevés bancaires, captures de conditions tarifaires et échanges relatifs aux corrections.
La facturation électronique renforce également l’importance de données structurées et cohérentes. La facturation électronique concerne les opérations entre entreprises établies en France dans les conditions prévues par la réforme, y compris certaines entreprises bénéficiant de la franchise en base. Une agence OFM a donc intérêt à ne pas attendre une difficulté pour organiser ses données de facturation.
Un expert-comptable ou un conseil fiscal devient particulièrement utile lorsque l’agence encaisse elle-même les revenus avant de reverser une part à la créatrice, travaille avec des créatrices étrangères, intervient sur plusieurs plateformes ou rémunère une équipe de chatteurs. Le schéma contractuel peut modifier la qualification des flux, la base taxable et les pièces à produire.
Avant de lancer une activité, il est également utile de comprendre précisément la définition du management OnlyFans. Cette clarification aide à distinguer le rôle de l’agence, celui de la créatrice, celui des chatteurs et celui de la plateforme de paiement.
À retenir sur la TVA d’une agence OFM
La TVA d’une agence OFM se raisonne flux par flux. La commission de management, les revenus de la créatrice, les services achetés à l’étranger et les montants répartis par une plateforme peuvent obéir à des règles différentes. Pour sécuriser votre activité en France, formalisez les contrats, vérifiez les seuils de franchise, archivez les justificatifs et faites valider les situations transfrontalières ou les montages d’encaissement direct par un professionnel compétent. Une solution technique peut simplifier les factures, le split et le suivi, mais elle ne remplace pas l’analyse fiscale propre à votre entreprise.
Lancez-vous et créez un compte sur Reveal
Lorsque plusieurs créatrices, chatteurs et flux de paiement sont gérés en parallèle, les rapprochements manuels deviennent vite difficiles à maintenir. Un espace agence séparé permet de centraliser les ventes, les droits d’équipe, les statistiques et la répartition des revenus.
Notre espace pour agences inclut le CRM, les scripts, les séquences, les messages groupés, l’attribution des ventes par chatteur, le split automatique et la gestion administrative de la TVA, sans abonnement séparé pour ces outils. Découvrez l’espace Reveal pour agences et structurez votre activité avec un suivi plus clair.
Questions fréquemment posées
Une agence OFM doit-elle toujours facturer la TVA à une créatrice ?
Non. Le traitement dépend notamment du lieu d’établissement de la créatrice, du statut de l’agence et de l’application éventuelle de la franchise en base. La facture doit refléter la situation réelle et comporter la mention adaptée.
La commission de l’agence est-elle différente des revenus de la créatrice ?
Oui. La commission rémunère la prestation de management de l’agence, tandis que les revenus de la créatrice correspondent aux ventes réalisées auprès des fans. Ces flux doivent être suivis séparément dans les contrats, les factures et la comptabilité.
Une agence en franchise peut-elle récupérer la TVA sur ses dépenses ?
En principe, non. La franchise en base dispense de collecter la TVA sur certaines opérations, mais elle prive également l’entreprise du droit de déduire la TVA sur ses achats concernés.
Reveal peut-il gérer le partage des revenus entre l’agence et la créatrice ?
Oui. Le split automatique répartit les revenus selon le pourcentage convenu, et chaque partie reçoit directement sa part sans refacturation entre l’agence et la créatrice dans les cas prévus par la plateforme.
Quand faut-il demander l’avis d’un professionnel ?
Un accompagnement est recommandé dès que l’agence travaille avec plusieurs pays, encaisse les revenus à la place de la créatrice, change de régime ou emploie des chatteurs. Il est également utile de faire vérifier les factures et les déclarations avant une régularisation.