Fiscalité d’une agence OFM en France : TVA et comptabilité
Publié le · 8 min de lecture
En résumé
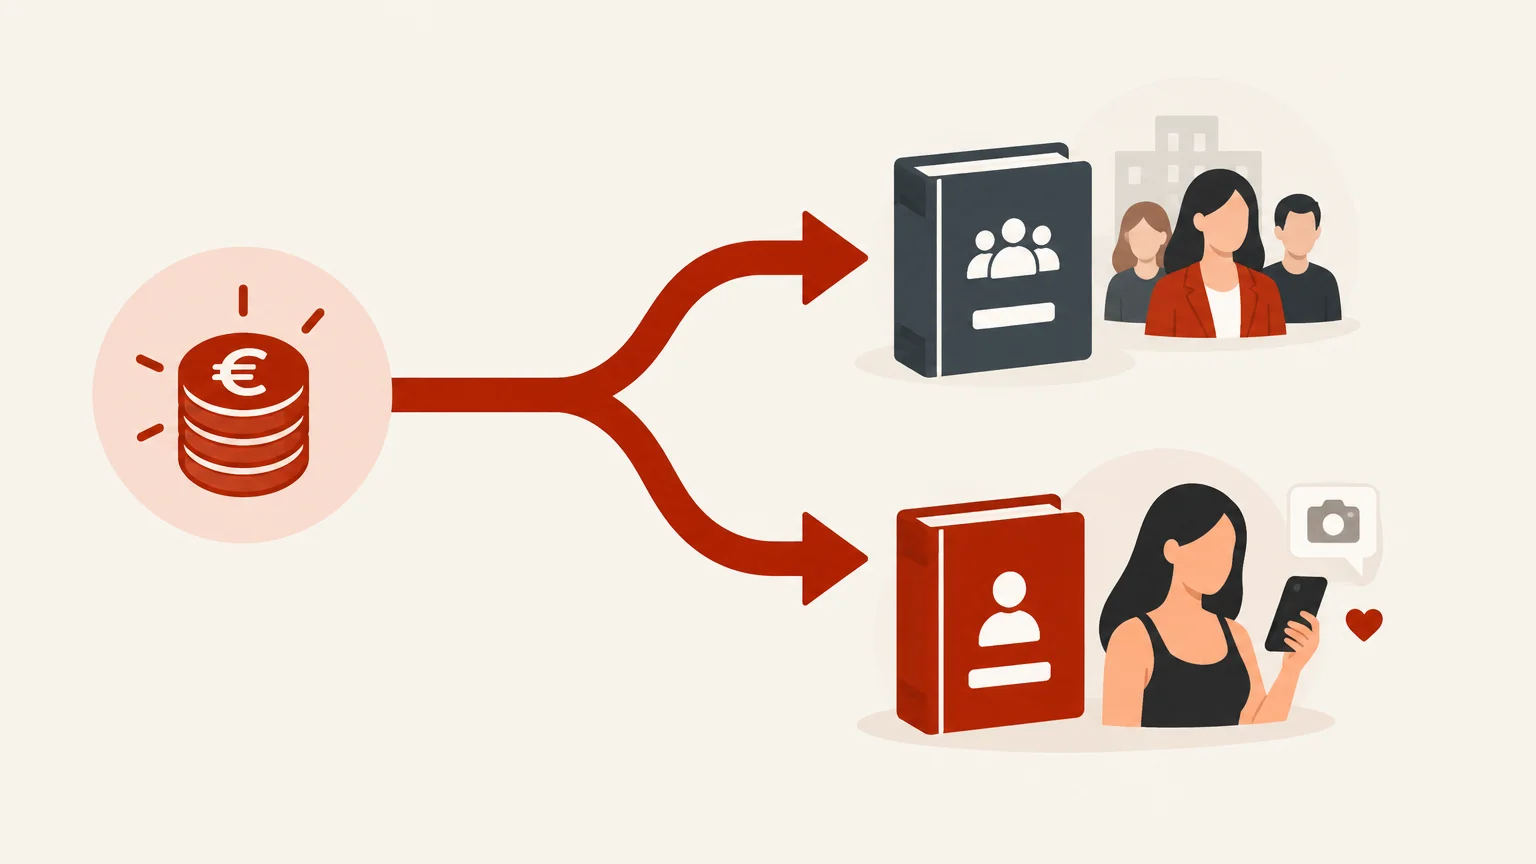
En France, la fiscalité d’une agence OFM dépend de son statut, de la nature de ses prestations et de la façon dont les sommes circulent entre les fans, les créatrices et l’agence. Il faut distinguer le chiffre d’affaires de l’agence, la TVA, l’imposition du bénéfice et les cotisations sociales. Un suivi clair des commissions et des reversements facilite les déclarations, sans remplacer l’avis d’un professionnel.
Sommaireafficher
Qui facture le fan, qui perçoit la commission et qui déclare la TVA ? Pour une agence de créatrices, les réponses dépendent du statut choisi et des contrats conclus. Pour cadrer cette dernière question dès le départ, consultez notre article sur la gestion de la TVA pour une agence OFM.
La fiscalité d’une agence OFM ne se résume pas au choix entre micro-entreprise et société. Il faut aussi déterminer si l’agence agit comme prestataire, mandataire ou intermédiaire, distinguer ses honoraires des sommes destinées aux créatrices, puis traiter séparément impôt, TVA et cotisations sociales. Ces repères concernent le cadre français ; la situation précise dépend des contrats et du circuit de facturation.
Quel statut juridique choisir pour une agence OFM ?
Dès la création, comparez le nombre d’associés, le niveau de dépenses, la responsabilité souhaitée et le mode d’imposition. Une entreprise individuelle, éventuellement sous un régime micro si les conditions sont remplies, n’a pas le même fonctionnement qu’une société comme une SASU ou une EURL. La micro-entreprise est un régime, pas une forme de société : il est donc utile de vérifier ensemble le statut juridique et le régime fiscal envisagés.
Le choix influe sur la manière de déclarer le bénéfice, de gérer les dépenses professionnelles et de rémunérer le dirigeant. Une activité qui démarre seule, avec peu de frais, ne présente pas les mêmes besoins qu’une agence qui recrute des équipes, supporte des charges régulières ou travaille avec plusieurs créatrices. Le simulateur officiel de choix permet de comparer les formes possibles selon le projet et le chiffre d’affaires estimé.
Avant l’immatriculation, décrivez précisément l’activité exercée et les services facturés. Le management, la gestion de conversations, la promotion et l’intermédiation peuvent correspondre à des prestations distinctes dans les contrats et les factures. Pour approfondir les points de droit propres à l’activité, consultez aussi notre page sur les aspects légaux d’une agence OFM en France.
Comment déterminer la TVA applicable à l’agence ?
Quel chiffre d’affaires faut-il regarder ? D’abord celui de l’agence pour ses propres opérations, en tenant compte de son rôle contractuel. Si elle facture une prestation ou une commission, il faut identifier cette rémunération et ne pas assimiler automatiquement toutes les sommes payées par les fans au chiffre d’affaires de l’agence. Le traitement dépend notamment de qui vend, facture et encaisse, ainsi que des contrats conclus avec les créatrices.
En 2026, pour les prestations de services, le seuil de référence de la franchise en base de TVA est de 37 500 €, avec un seuil majoré de 41 250 €. Le dépassement de ce seuil majoré en cours d’année entraîne la fin de la franchise à compter du dépassement ; entre les deux seuils, le traitement peut différer pour l’année en cours et l’année suivante. Vérifiez aussi le chiffre d’affaires de l’année précédente et la règle correspondant à votre situation auprès de l’administration. Les règles fiscales de la TVA détaillent les seuils et les régimes applicables.
La franchise en base concerne la TVA, elle ne signifie pas que l’activité est sans obligations fiscales ou comptables. Si l’agence est redevable, elle doit appliquer le régime de déclaration correspondant, facturer la TVA selon les règles de ses opérations et conserver les justificatifs. Il faut également distinguer le régime de TVA du régime d’imposition des bénéfices : l’un ne détermine pas automatiquement l’autre.
Comment comptabiliser commissions et reversements ?
Une même vente peut faire intervenir plusieurs montants : le paiement du fan, la part revenant à la créatrice et la rémunération de l’agence. La comptabilité doit permettre de retracer chaque opération et de rapprocher les contrats, factures, frais, remboursements et versements bancaires. Le chiffre encaissé sur un compte ne suffit pas, à lui seul, à déterminer quelle somme constitue le revenu propre de l’agence.
Formalisez le mode de rémunération dans le contrat agence-créatrice : commission, prestations facturées, modalités de reversement et traitement des remboursements. Faites ensuite valider par un expert-comptable la manière d’enregistrer ces flux, notamment si l’agence agit comme intermédiaire ou encaisse des sommes pour le compte d’une créatrice. Notre guide sur la comptabilité d’une agence OFM aborde l’organisation des pièces et du suivi comptable.
Dans notre espace pour agences, le partage des revenus peut être automatisé selon le pourcentage convenu entre l’agence et la créatrice. Chaque partie reçoit sa part directement, sans refacturation entre elles dans le fonctionnement décrit par la plateforme, et la TVA est gérée sur les deux parts selon les situations concernées. Cela simplifie le suivi des flux, mais ne remplace pas la vérification du contrat, du statut de chaque partie et de ses obligations propres.
Quelles obligations sociales et déclaratives distinguer ?
À côté de l’impôt et de la TVA, les cotisations sociales constituent un volet distinct. Leur calcul et les déclarations à effectuer dépendent notamment du statut du dirigeant et du régime choisi. Une agence doit donc suivre séparément ses recettes, son bénéfice imposable, sa TVA et les revenus servant de base aux cotisations, au lieu de considérer ces montants comme interchangeables.
Une agence individuelle qui relève du régime micro ne suit pas nécessairement les mêmes règles qu’une société avec dirigeant rémunéré. Pour préparer les déclarations, rapprochez les factures émises, les recettes effectivement perçues, les dépenses, les paiements aux créatrices et les mouvements bancaires. La notice Urssaf pour 2026 précise les éléments utiles à la déclaration des revenus des indépendants.
Un calendrier partagé aide à éviter les oublis : échéances fiscales, déclarations de TVA si l’agence y est assujettie, déclarations sociales et clôture comptable. En cas de doute sur la qualification d’une commission ou d’un reversement, demandez une validation professionnelle avant de choisir la case déclarative. La régularité du rapprochement des comptes est plus sûre qu’une reconstitution faite en fin d’exercice.
Quel suivi mettre en place pour sécuriser l’activité ?
Quand plusieurs créatrices et chatteurs interviennent, attribuez chaque vente à la bonne créatrice et conservez une trace des sommes dues à chaque partie. Un tableau de suivi ou un outil dédié doit rapprocher la date de vente, le montant hors taxe, la TVA applicable, les frais éventuels, la commission contractuelle et le paiement final. Cette méthode facilite le contrôle des factures et la préparation des déclarations.
Notre plateforme prend en charge la facturation et la gestion administrative de la TVA selon les situations prévues, notamment la franchise en base, la TVA française, l’autoliquidation pour certaines entreprises de l’Union européenne et l’exonération applicable à certains cas hors UE. Les cas réels doivent être examinés selon le statut et les opérations de l’agence et de la créatrice. Les agences peuvent également accéder à notre programme de parrainage, qui prévoit 5 % à vie sur les ventes hors TVA des créatrices parrainées.
Pour une agence qui compare les outils de gestion, la séparation des accès et la ventilation des revenus sont aussi des points pratiques : l’agence travaille dans son propre espace, sans recevoir le mot de passe de la créatrice. Au 31 août 2026, plus de 700 agences étaient inscrites sur notre plateforme. Ce repère situe l’usage de l’outil, sans constituer une preuve de résultat fiscal ou comptable pour chaque agence.
À retenir sur la fiscalité d’une agence OFM
Commencez par définir le statut et le rôle de l’agence dans chaque opération, puis séparez clairement les honoraires des sommes reversées aux créatrices. Vérifiez les seuils de TVA en vigueur pour l’année concernée, distinguez cotisations sociales et impôts, et tenez une comptabilité qui relie chaque facture au contrat et au paiement correspondant. Un expert-comptable pourra valider le traitement adapté à vos flux réels.
Lancez-vous et créez un compte sur Reveal
Une gestion suivie des ventes et des reversements donne à l’agence une base plus claire pour organiser ses obligations administratives. Pour travailler avec plusieurs créatrices, l’accès séparé et la répartition des revenus peuvent également simplifier le suivi quotidien.
Notre espace pour agences comprend un CRM, des accès d’équipe, des statistiques par créatrice et par chatteur, ainsi que le split automatique des revenus et la gestion de la TVA selon les situations décrites. Au 31 août 2026, plus de 700 agences et 2 000 créatrices étaient inscrites. Créez un compte agence sur Reveal pour organiser votre activité dans un espace dédié.
Questions fréquemment posées
Une agence OFM doit-elle obligatoirement créer une société ?
Non, le choix dépend du projet, du nombre d’associés, des responsabilités et du régime fiscal et social recherché. Comparez l’entreprise individuelle et les formes de société avec un professionnel avant l’immatriculation.
Le régime micro dispense-t-il de gérer la TVA ?
Non, le régime micro et la franchise en base de TVA sont deux sujets distincts. Une activité peut relever du régime micro tout en devenant redevable de la TVA selon les seuils et les règles applicables.
Les paiements des fans sont-ils toujours le chiffre d’affaires de l’agence ?
Pas nécessairement : il faut examiner qui vend, qui facture et au nom de qui les sommes sont encaissées. Le contrat et le fonctionnement réel des paiements doivent guider le traitement comptable.
Comment traiter la commission prélevée par l’agence ?
Précisez dans le contrat la méthode de calcul, les prestations concernées et le moment où la commission est due. La facture et l’enregistrement comptable doivent correspondre à cette organisation.
Notre espace pour agences remplace-t-il un expert-comptable ?
Non, notre espace facilite le suivi des ventes, des accès et du partage des revenus, mais ne fournit pas de conseil comptable individualisé. Un expert-comptable peut valider le traitement correspondant à votre statut et à vos opérations.