Quel statut juridique choisir pour une agence OFM en France ?
Publié le · 8 min de lecture
En résumé
Le choix du statut d’une agence OFM dépend notamment du nombre d’associés, des risques pris, de la rémunération souhaitée et du développement envisagé. La micro-entreprise est un régime lié à l’entreprise individuelle, tandis que l’EURL, la SASU, la SARL et la SAS sont des formes de société. Les contrats et la TVA doivent aussi correspondre à l’activité réellement exercée.
Sommaireafficher
Vous lancez seul une activité de management de créatrices ou vous vous associez dès le départ ? Cette décision influence le cadre juridique, fiscal et social de votre agence. Pour comprendre les règles qui entourent l’activité, consultez La légalité d’une agence OFM en France, puis choisissez une structure cohérente avec vos missions et votre façon de travailler.
En France, la forme juridique détermine notamment les règles de fonctionnement, les obligations fiscales et sociales ainsi que le cadre de responsabilité du dirigeant. La fiche de Service Public présente les principales options, dont l’entreprise individuelle, l’EURL, la SASU, la SARL et la SAS.
Le régime micro est-il un statut juridique ?
Non. La micro-entreprise n’est pas une forme juridique distincte : c’est un régime simplifié que l’on peut choisir dans le cadre d’une entreprise individuelle, sous réserve de remplir les conditions applicables. L’entreprise individuelle convient à une personne qui démarre seule et souhaite exercer en son nom, sans créer une société distincte.
Ce régime peut être adapté à une activité lancée progressivement, avec peu de frais et sans associés. En revanche, une agence qui prévoit des dépenses importantes, une équipe ou une croissance rapide doit comparer le régime micro avec les autres options. Le chiffre d’affaires, la nature des prestations et les dépenses professionnelles prévues comptent dans cette analyse.
Il faut aussi distinguer la simplicité administrative de la responsabilité. En entreprise individuelle, les patrimoines personnel et professionnel sont séparés selon le cadre légal, mais cela ne dispense pas d’examiner les garanties éventuellement consenties ni les risques liés aux engagements de l’agence. La micro-entreprise ne permet pas non plus d’accueillir des associés dans la même structure.
EI, EURL ou SASU : quelles différences pour un dirigeant seul ?
Si vous démarrez sans associé, comparez l’entreprise individuelle avec deux formes de société unipersonnelle : l’EURL et la SASU. Elles ne produisent pas les mêmes effets sur la gestion, l’imposition et la protection sociale du dirigeant. Le régime social mérite une attention particulière, car il dépend de la forme choisie et du rôle exercé.
En EI, vous exercez en votre nom. Le régime micro est une possibilité si votre activité et votre chiffre d’affaires remplissent les conditions en vigueur ; d’autres modes d’imposition existent. L’EURL et la SASU créent une personne morale distincte. La responsabilité des associés est en principe limitée à leurs apports, sous réserve notamment des garanties personnelles et des situations de faute de gestion.
Le statut social change aussi selon la forme et la fonction du dirigeant. Le gérant associé unique d’une EURL relève du régime des travailleurs indépendants, tandis que le président rémunéré d’une SASU relève du régime général en tant qu’assimilé salarié. Le tableau de l’Urssaf détaille les affiliations selon les fonctions exercées dans les différentes sociétés.
Sur le plan fiscal, l’EURL et la SASU sont soumises à des règles et options différentes. Le choix ne se résume donc pas à « payer moins de charges » : il faut comparer le revenu que vous comptez vous verser, la conservation éventuelle des bénéfices dans l’entreprise et les coûts de gestion. Faites établir une simulation avec vos hypothèses de chiffre d’affaires et de rémunération avant l’immatriculation.
À plusieurs, quelle société organise la gouvernance ?
Si vous créez l’agence avec un ou plusieurs associés, examinez la SAS et la SARL. La SAS permet d’organiser largement le fonctionnement dans les statuts, ce qui demande une rédaction attentive. La SARL repose sur un cadre légal plus défini. Le choix porte donc autant sur la façon de décider que sur la répartition du capital.
Avant de signer, fixez par écrit les apports de chacun, la répartition des bénéfices, les pouvoirs de gestion et les règles applicables en cas de départ ou de désaccord. Une agence OFM peut évoluer vite : un accord oral sur les responsabilités ou les commissions devient difficile à gérer lorsque les activités et les dépenses augmentent.
Prévoyez également la propriété des outils, des fichiers et des comptes professionnels, ainsi que les conditions de cession des parts. La forme juridique ne remplace pas un pacte ou des clauses adaptées lorsque les associés doivent encadrer leurs relations sur des sujets que les statuts ne règlent pas assez précisément.
Les contrats et la TVA suivent-ils l’activité réelle ?
Imaginez qu’une agence gère les messages d’une créatrice, organise des campagnes et reçoit une commission sur les ventes. Le contrat agence-créatrice doit préciser les prestations, leur prix ou leur mode de calcul, les modalités de paiement, la durée, la résiliation et les responsabilités de chacun. Il doit aussi préciser les accès accordés et les règles de confidentialité. Un pourcentage de commission ne suffit pas à décrire l’accord.
La TVA de l’agence ne se déduit pas automatiquement de son statut juridique. Il faut examiner les prestations facturées, les parties au contrat, les flux financiers et le régime de TVA applicable à chaque entreprise. Distinguez notamment la rémunération de l’agence de l’argent encaissé pour le compte d’une créatrice. Pour les sociétés, la fiche de la DGFiP rappelle la distinction entre l’entité juridique et ses associés ; faites vérifier séparément le traitement fiscal des prestations et des encaissements.
Si l’agence négocie ou conclut des contrats au nom et pour le compte d’une créatrice, faites aussi vérifier si les règles propres à l’agent commercial s’appliquent à la mission. La fiche sur l’agent commercial décrit cette activité et ses formalités, mais le fait de gérer une créatrice ne suffit pas à qualifier automatiquement une agence d’agent commercial.
Pour cadrer ces questions avant le lancement, consultez aussi La fiscalité d’une agence OFM. Pour les agences qui utilisent notre Espace Reveal, le partage des revenus convenu entre agence et créatrice peut être automatisé, avec une gestion administrative de la TVA sur les parts concernées selon leur situation.
Avant de créer, quels points faut-il vérifier ?
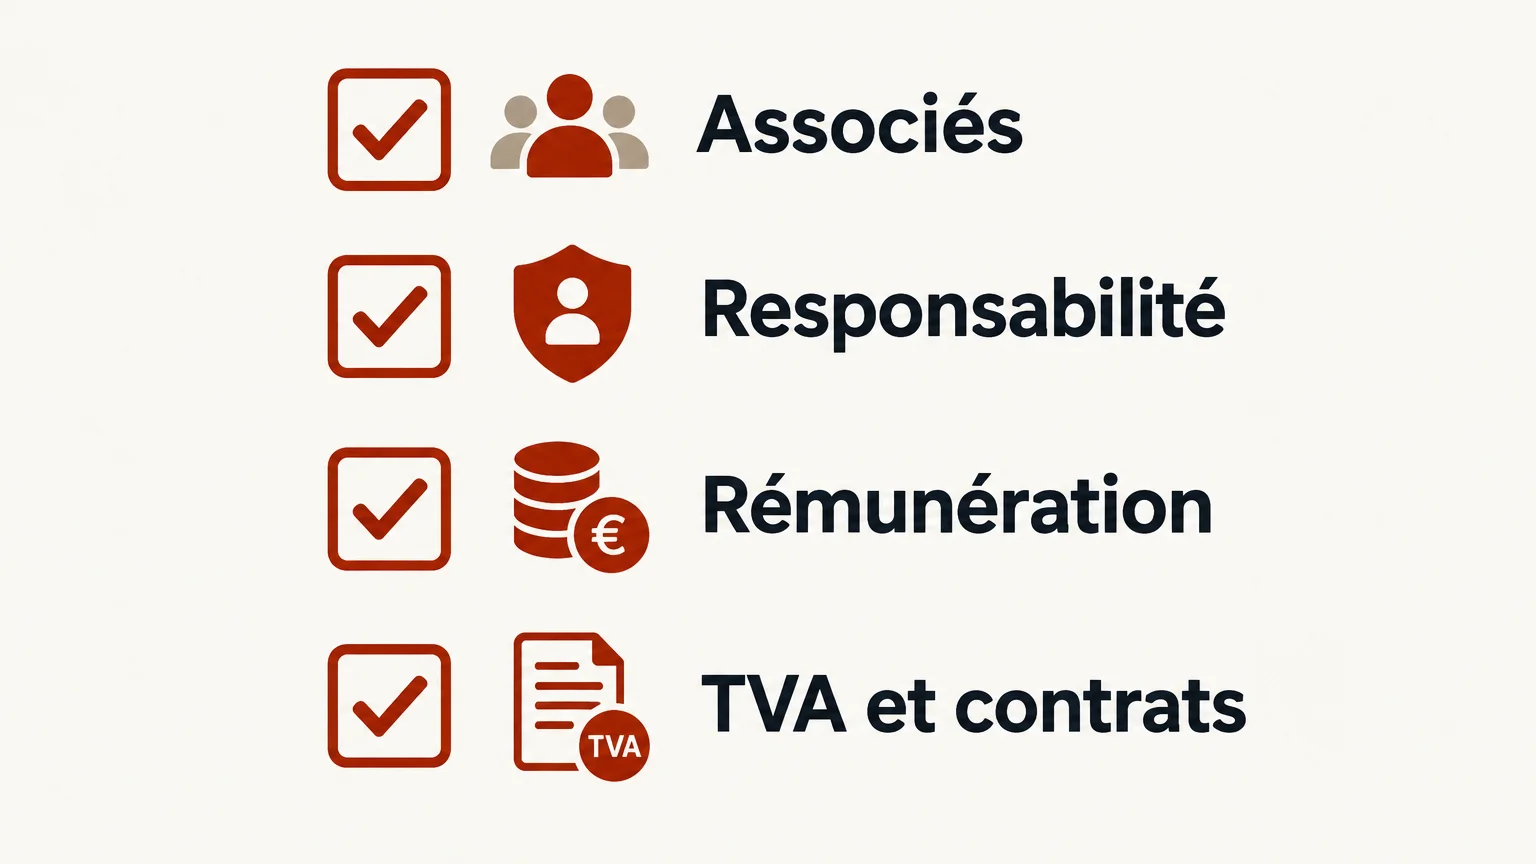
Avant de choisir une forme, rédigez un scénario réaliste pour les douze premiers mois : nombre de créatrices accompagnées, chiffre d’affaires attendu, frais, rémunération du dirigeant et éventuels recrutements. Puis vérifiez ces cinq éléments :
- Associés : démarrez-vous seul ou faut-il répartir le capital et les décisions ?
- Responsabilité : quels engagements l’agence prendra-t-elle, et quelles garanties seront demandées ?
- Rémunération : souhaitez-vous vous verser un revenu régulier ou conserver une partie des bénéfices dans la structure ?
- Contrats : les prestations, commissions, paiements, accès et conditions de fin de collaboration sont-ils écrits clairement ?
- TVA et comptabilité : les factures et les flux prévus correspondent-ils à la relation réelle entre l’agence et chaque créatrice ?
Les formalités et les coûts diffèrent aussi entre une entreprise individuelle et une société. Pour approfondir les étapes de lancement, consultez notre article Créer une agence OFM en France. Une fois la structure définie, les agences qui veulent organiser le travail sur plusieurs profils peuvent découvrir la présentation de notre espace pour agences.
À retenir pour choisir votre statut
Le statut d’une agence OFM doit correspondre à son organisation et à ses flux, pas à une formule présentée comme universelle. La micro-entreprise relève d’un régime de l’entreprise individuelle ; l’EURL et la SASU sont des sociétés unipersonnelles, tandis que la SARL et la SAS permettent de s’associer. Comparez responsabilité, imposition, protection sociale, contrats et TVA à partir de vos prévisions, puis faites valider les choix qui engagent l’agence avant son immatriculation.
Lancez-vous et créez un compte sur Reveal
Une fois le cadre juridique posé, le quotidien d’une agence repose aussi sur une organisation claire entre créatrices et équipe. Au 31 août 2026, plus de 700 agences étaient inscrites sur Reveal. Notre espace agence sépare les accès, permet de suivre les ventes par créatrice et par chatteur et automatise le partage des revenus convenu.
Les outils de gestion d’agence sont inclus sans abonnement séparé. Les agences peuvent également accéder à notre programme de parrainage, qui prévoit 5 % à vie sur les ventes hors TVA des créatrices parrainées. Pour découvrir ces outils et ouvrir votre espace, créez un compte agence sur Reveal.
Questions fréquemment posées
La micro-entreprise est-elle une forme juridique ?
Non, c’est un régime simplifié qui s’exerce dans le cadre d’une entreprise individuelle. Il ne permet pas d’accueillir des associés dans la même structure.
Une agence OFM peut-elle commencer en entreprise individuelle ?
Oui, une personne peut exercer seule en entreprise individuelle si le régime correspond à son activité et à ses prévisions. Il faut vérifier les seuils et les obligations applicables avant de retenir le régime micro.
Quelle différence principale entre EURL et SASU ?
Ce sont deux sociétés unipersonnelles, mais leur fonctionnement et le régime social du dirigeant diffèrent. Comparez aussi leurs règles fiscales et les modalités de rémunération envisagées.
Le statut juridique détermine-t-il le régime de TVA ?
Non, la TVA dépend notamment des opérations réalisées et de la situation de l’entreprise. Le statut ne dispense pas d’examiner les prestations, les factures et les flux financiers.
Quel contrat prévoir avec une créatrice ?
Un contrat doit décrire les services, la rémunération, les paiements, les responsabilités, les accès et les conditions de fin de collaboration. Faites-le vérifier au regard des missions réellement exercées.